Fator de cocção: rendimento e custo da produção
Meça o fator de cocção sem confundir ganho de água com perda de preparo. Exemplos ilustrativos para planejar porções e calcular o custo da produção.
O fator de cocção relaciona o peso de um alimento depois de cozinhar com o peso considerado antes dessa etapa. Na gestão da produção, ele ajuda a planejar quantidades, conferir porções e calcular o custo por unidade de peso pronta. O fator pode expressar ganho de peso ou perda: arroz que absorve água e uma preparação que perde água não se comportam da mesma forma.
Medir essa mudança evita tratar um quilo comprado, um quilo limpo e um quilo pronto como se fossem a mesma unidade operacional. Este guia trata de rendimento e custo. Não estabelece tempos, temperaturas ou critérios de segurança dos alimentos.
Defina quais pesos entram na conta
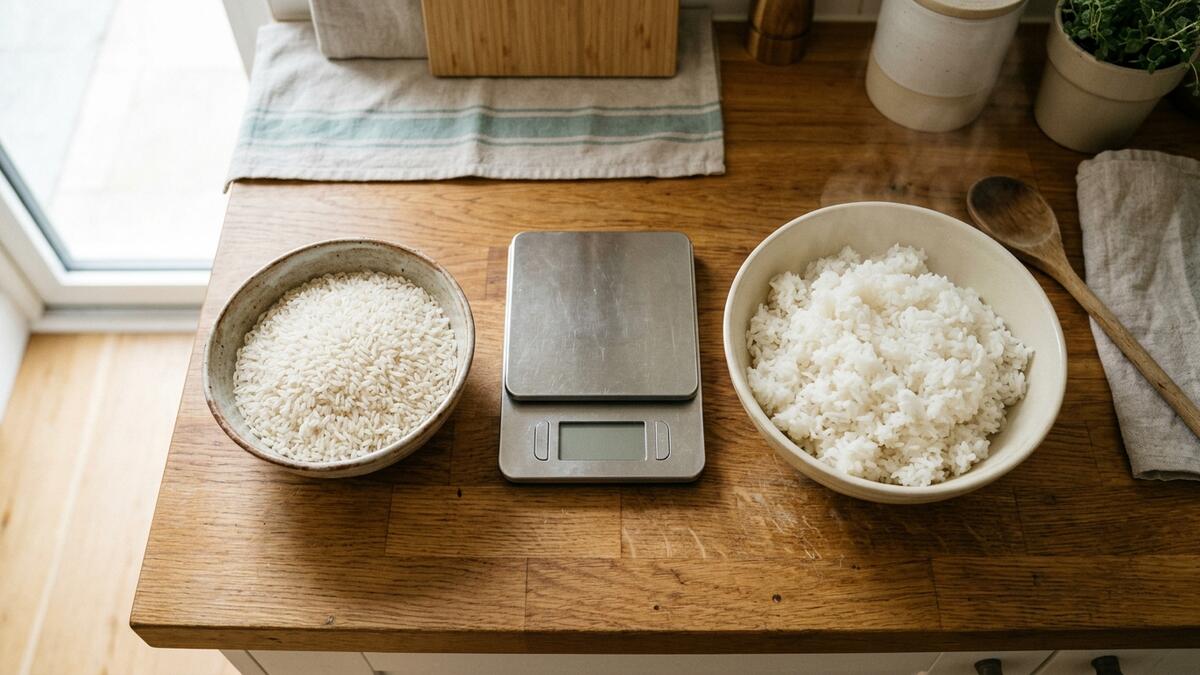
Para este artigo, use peso líquido antes da cocção, depois das etapas de limpeza consideradas no processo, e peso pronto aproveitável, medido no ponto de conferência definido para o teste. O critério precisa ser o mesmo quando você comparar lotes.
Fator de cocção = peso pronto aproveitável ÷ peso líquido antes da cocção.
Referência da razão entre peso cozido e líquido: guia da UFV, p. 15 e 24. Não se adotam aqui valores tabelados como rendimento do seu negócio.
Se o resultado for maior que 1, houve ganho de peso na etapa medida; se for menor que 1, houve redução. O número não explica sozinho a causa da variação nem comprova a qualidade da execução. É necessário registrar o processo e as condições do teste.
| Medida | O que representa neste guia | Com qual etapa se relaciona |
|---|---|---|
| Peso bruto | Material antes da limpeza considerada | Compra e aproveitamento |
| Peso líquido antes da cocção | Material preparado para cozinhar | Entrada da etapa medida |
| Peso pronto aproveitável | Produto disponível após a etapa | Porcionamento e custo pronto |
A relação entre bruto e líquido pertence ao fator de correção dos alimentos. Aqui o foco é a mudança seguinte. Aplicar uma perda de limpeza novamente no fator de cocção distorce o planejamento.
Exemplo ilustrativo de ganho de peso
Os pesos, custos e rendimentos deste artigo são ilustrativos. Não são tabelas de rendimento esperado para um alimento nem uma instrução de preparo. Imagine que 1 kg de um ingrediente seco utilizado no teste resulte em 2,5 kg de preparação pronta aproveitável.
O fator será 2,5 ÷ 1 = 2,5. Se a porção da preparação pronta tiver 125 g, esse rendimento permite planejar 20 porções: 2.500 g ÷ 125 g. Essa conta depende do rendimento observado e da porção definida, não de uma regra universal do ingrediente.
Suponha que o ingrediente inicial custe R$ 10,00 e os demais componentes alimentares desse lote custem R$ 2,00. O custo alimentar total considerado será R$ 12,00. Dividindo pelo rendimento de 2,5 kg, o custo é R$ 4,80 por kg pronto, ou R$ 0,60 por porção de 125 g.
A água incorporada muda o peso e o custo por quilo pronto, mas não reduz os R$ 12,00 já atribuídos ao lote. Confundir diluição do custo por peso com redução do custo total leva a conclusões erradas sobre a economia obtida.
Exemplo ilustrativo de redução de peso
Considere agora 2 kg de alimento líquido antes da cocção que resultem em 1,5 kg de produto pronto aproveitável. O fator será 1,5 ÷ 2 = 0,75. Neste teste ilustrativo, o peso pronto equivale a 75% da entrada dessa etapa.
Se o custo alimentar do lote considerado for R$ 60,00, o custo será R$ 40,00 por kg pronto: R$ 60,00 ÷ 1,5 kg. Dividir pelos 2 kg de entrada produziria R$ 30,00 por kg, mas essa unidade não representaria o produto pronto que será porcionado.
| Leitura do exemplo | Resultado ilustrativo |
|---|---|
| Peso líquido antes de cozinhar | 2 kg |
| Peso pronto aproveitável | 1,5 kg |
| Fator de cocção | 0,75 |
| Custo alimentar total do lote | R$ 60,00 |
| Custo por kg pronto | R$ 40,00 |
| Porção pronta de 150 g | R$ 6,00 em custo alimentar |
Se uma parte do líquido ou do material separado for aproveitada em outra preparação, o critério de destinação e custo precisa estar definido. Não atribua o custo inteiro a duas preparações diferentes sem explicar o rateio. O exemplo acima considera apenas o produto pronto indicado.
Timlup · Rotina da equipeChecklists e tarefas com TimlupConheça a marca irmã da Miselup para organizar tarefas e acompanhar a rotina da equipe.Conhecer Timlup →Como planejar a entrada necessária
Depois de medir um fator representativo do seu processo, você pode utilizá-lo como referência de planejamento. A conta é peso pronto necessário ÷ fator de cocção = peso líquido de entrada estimado.
Com o fator ilustrativo de 0,75, produzir 3 kg prontos exigiria uma entrada líquida estimada de 4 kg. Se houver também uma etapa de limpeza antes de cozinhar, será necessário converter essa necessidade líquida para peso de compra usando o critério de correção. Não pule essa etapa nem use o peso bruto diretamente no fator de cocção.
A estimativa deve ser confrontada com os lotes seguintes. Equipamento, tamanho do lote, especificação do ingrediente e método podem alterar o resultado. Este guia não define uma tolerância universal para aceitar ou rejeitar a variação.
Faça um teste que possa ser repetido
Identifique o ingrediente, o fornecedor ou especificação, o tamanho do lote e a versão da preparação. Meça a entrada na condição definida e registre os componentes adicionados. Ao final, pese o produto no ponto de conferência escolhido, separando recipientes e materiais que não fazem parte do rendimento.
Use a tara corretamente. Incluir o peso de uma cuba na medição final pode criar um ganho que não existe. Da mesma forma, comparar um produto escorrido com outro ainda acompanhado de líquido altera a base do teste.
Registre a condição adotada para que a próxima medição seja comparável. Se o método ou a especificação mudar, faça uma nova referência. O número não fica mais confiável por ter várias casas decimais quando a pesagem foi apenas estimada.
Não transforme um teste em tabela universal
Uma tabela externa pode ajudar a entender o conceito ou a montar um exercício. Ela não comprova o rendimento do seu ingrediente, equipamento e processo. Para compras e produção, use dados medidos na operação e identifique o que ainda é estimativa.
Também não some percentuais de etapas diferentes como se tivessem a mesma base. Primeiro confira o aproveitamento entre compra e produto limpo; depois aplique a relação entre líquido e pronto. O resultado final depende da sequência, e um ganho de peso na cocção pode coexistir com perda na limpeza.
Para a referência completa de ingredientes, método, rendimento e unidades vendáveis, consulte a ficha técnica de preparação. Ela conecta o teste ao produto que a equipe precisa executar.
Use o rendimento para decidir sobre o custo
Se o rendimento cair, investigue antes de simplesmente aumentar o preço. Verifique se o lote seguiu o padrão, se a especificação mudou ou se a pesagem utilizou outra condição. Uma alteração persistente pode exigir revisão da ficha; uma ocorrência pontual precisa de registro e causa.
Na precificação de marmitas, por exemplo, o rendimento de cada componente interfere no número de unidades completas que podem ser montadas. Produzir muito acompanhamento e pouco componente principal não entrega automaticamente mais marmitas vendáveis.
Na Miselup, o rendimento e a unidade de venda fazem parte da organização dos custos da preparação. Consulte a ajuda de ajustar porções e produzir e de sua primeira ficha de custos. Confira os planos e preços ou crie sua conta. O teste de rendimento continua dependendo de medição e revisão do operador.
Para conhecer a aplicação na gestão do negócio, veja o hub de fichas técnicas de custos e volte ao blog em português para conectar os temas.
ChefBusiness · Gestão e rentabilidadeConsultoria para o negócio gastronômicoConheça a ChefBusiness e converse sobre custos, operação e marketing gastronômico.Conhecer a ChefBusiness →Perguntas frequentes
Fator de cocção e índice de cocção significam a mesma conta?
Os termos podem aparecer em materiais diferentes; confira sempre a fórmula adotada. Neste artigo, o fator é peso pronto aproveitável dividido pelo peso líquido antes de cozinhar. Se uma referência utilizar a razão inversa ou outro ponto de medição, os números não serão diretamente comparáveis. Registre a convenção junto do valor, em vez de copiar apenas o nome do indicador.
Um fator maior que um significa erro?
Não necessariamente. Pode representar ganho de peso na etapa, como a incorporação de água no exemplo didático. Confira a tara, os componentes adicionados e a condição de pesagem antes de interpretar o resultado. O fator informa uma relação de pesos; não demonstra sozinho que a preparação foi executada corretamente nem substitui os critérios operacionais e sanitários aplicáveis ao processo.
Posso usar o fator de uma tabela para comprar ingredientes?
Você pode usá-lo como estimativa inicial identificada, mas ele não comprova o rendimento da sua operação. Faça testes com a especificação e o processo utilizados no negócio e compare os resultados. Para converter a necessidade pronta em compra, considere também a etapa de limpeza quando existir. Misturar um fator externo com pesos de condições diferentes pode gerar falta ou sobra de produção.
O custo do lote diminui quando o alimento ganha peso?
O custo total já atribuído ao lote não diminui apenas porque houve ganho de peso. O que muda é sua distribuição pelo rendimento pronto. Se componentes adicionais foram utilizados, eles também precisam entrar no custo. No exemplo ilustrativo, o ganho de peso reduz o custo por quilo pronto, mas preserva o total dos ingredientes considerados na produção.