Precificação de marmitas: lote, embalagem e margem
Calcule o custo da marmita por lote e por unidade vendável. Inclua embalagem, variação de porção e canal de venda em um exemplo ilustrativo em reais.
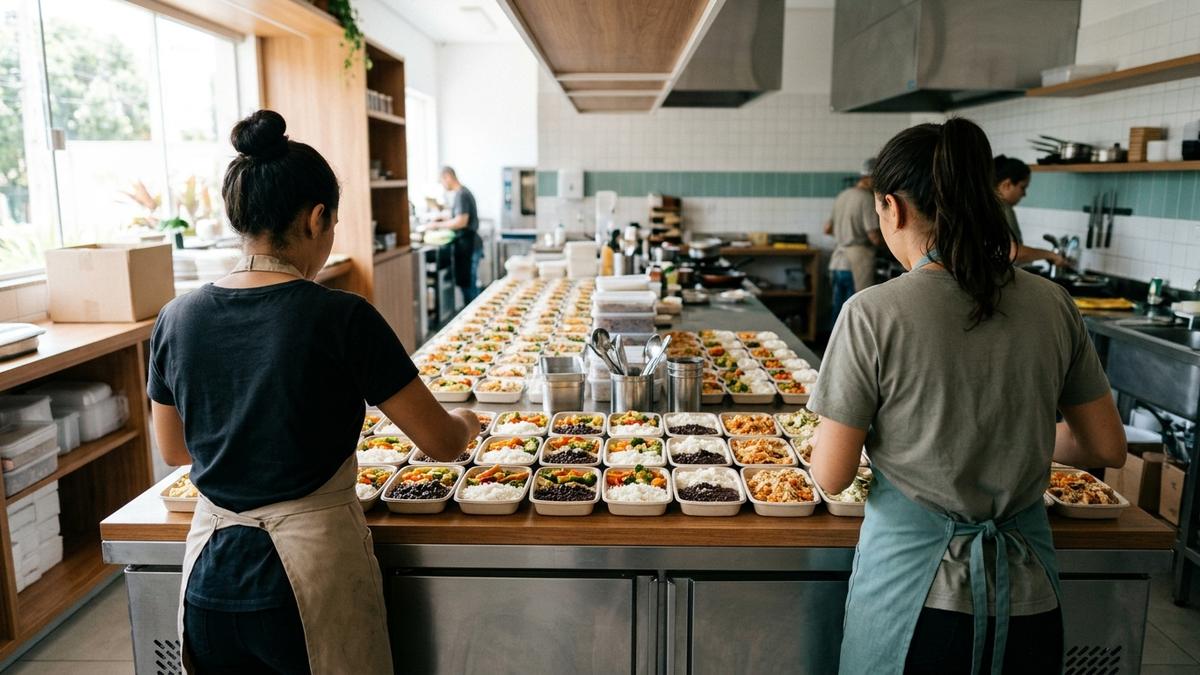
A precificação de marmitas depende do custo da unidade completa que fica disponível para venda: componentes alimentares, rendimento do lote, porções e embalagem. Calcular apenas o ingrediente mais caro ou dividir todas as compras pelo número planejado de unidades pode esconder diferenças importantes.
Uma marmitaria precisa coordenar produção e venda. Se falta um componente, a sobra dos demais não vira automaticamente outra unidade completa. Por isso, este guia começa pela composição da marmita e pelo rendimento de cada parte. A fórmula geral de preço, markup e margem está em precificação de alimentos.
Defina a composição e a unidade vendida
Registre o que cada versão inclui e como a equipe confere a porção. Uma descrição como “marmita média” não informa o consumo de cada componente. O tamanho da embalagem também não comprova, sozinho, o peso colocado dentro dela.
| Componente | Referência de produção | Conferência na montagem |
|---|---|---|
| Base e acompanhamentos | Rendimento pronto do lote | Quantidade por unidade |
| Componente principal | Peso aproveitável e rendimento | Porção padronizada |
| Complementos | Quantidade preparada e utilizada | Inclusão conforme a versão vendida |
| Embalagem | Recipiente, tampa e demais consumíveis | Materiais realmente usados |
| Formato de venda | Unidade, pacote ou pedido | Desconto e custo específicos |
Mantenha versões distintas quando a composição mudar. Se uma opção utiliza outro componente principal ou uma porção maior, seu custo não deve ser herdado sem conferência da versão anterior.
A ficha técnica de preparação organiza ingredientes, rendimento e custo. Bases intermediárias devem entrar pela quantidade usada na montagem, sem repetir seus ingredientes como um segundo consumo.
Exemplo ilustrativo: custo de um lote completo
Todos os custos, quantidades e preços deste artigo são ilustrativos, em BRL. Não são dados de mercado nem recomendação de preço ou margem. Imagine uma produção planejada para 40 marmitas com composição padronizada:
| Componente alimentar do lote | Custo ilustrativo |
|---|---|
| Base de arroz | R$ 28,00 |
| Preparação de feijão | R$ 24,00 |
| Componente principal | R$ 160,00 |
| Vegetais e demais componentes | R$ 48,00 |
| Total alimentar | R$ 260,00 |
Se o lote entregar 40 unidades vendáveis, o custo alimentar será R$ 6,50 por marmita. Suponha uma embalagem completa ilustrativa de R$ 1,50 por unidade: o custo direto considerado passa a R$ 8,00 por marmita, antes de outras despesas variáveis e da estrutura.
Se apenas 38 unidades forem vendáveis e os mesmos R$ 260,00 de componentes alimentares tiverem sido consumidos no lote, o custo alimentar médio será aproximadamente R$ 6,84. Com a embalagem de R$ 1,50 usada em cada unidade vendável, a referência direta será aproximadamente R$ 8,34.
Essa hipótese exige conferir o destino do alimento. Se parte ficou disponível em estoque para outro uso, não atribua automaticamente todo o custo às 38 unidades como se tivesse sido consumido. Se houve descarte ou consumo interno, identifique a saída. O divisor depende do que aconteceu, não de um ajuste para fazer a conta parecer melhor.
Produzir quarenta porções de cada base não garante quarenta marmitas
As bases precisam render na proporção da montagem. Um lote pode ter arroz suficiente para 45 unidades e componente principal suficiente para 38. Nesse caso, a quantidade completa depende do componente limitante, até que a operação faça outro ajuste.
Planeje a necessidade de cada preparação a partir da unidade final. Depois converta o peso pronto necessário em entrada de produção usando o fator de cocção medido no seu processo. Se houver limpeza anterior, considere também o fator de correção dos alimentos.
Não use os rendimentos ilustrativos desses guias como rendimento real do seu negócio. Faça o teste e confira a montagem. Uma diferença pequena de porção pode se acumular ao longo do lote e deixar a última parte da produção sem um componente.
AI Chef Pro · IA para profissionaisCriação gastronômica com AI Chef ProConheça a marca irmã da Miselup voltada à criação gastronômica com inteligência artificial.Conhecer AI Chef Pro →Embalagem é uma composição, não apenas o recipiente
Liste os materiais que acompanham a venda: recipiente, tampa, saco e outros itens efetivamente fornecidos. Se um complemento utiliza embalagem própria, ele precisa estar na conta da opção que o inclui. Evite espalhar esse custo por toda a oferta sem critério.
Confira também consumo e dano de materiais. Uma caixa comprada não significa uma caixa utilizada naquele período; uma tampa danificada não deve desaparecer do registro. A lógica de compra, estoque e consumo também vale para materiais de embalagem.
Quando a venda for um pacote com várias unidades, identifique quais materiais são por marmita e quais são por pedido. Um saco utilizado uma vez no pacote não deve ser contado como se fossem vários, a menos que esse seja realmente o formato da expedição.
Do custo direto para a contribuição da venda
No cenário ilustrativo de 40 unidades, o custo direto considerado foi de R$ 8,00 por marmita. Se o preço hipotético fosse R$ 20,00 e outras despesas variáveis somassem R$ 2,00 por unidade, sobrariam R$ 10,00 de contribuição, antes das despesas fixas e demais componentes do resultado.
Não trate esse preço ou percentual como recomendação. O exemplo apenas mostra a sequência: preço, componentes de custo e contribuição. Para decidir o preço real, confira o custo completo da simulação, a estrutura que precisa ser coberta e a proposta oferecida ao cliente.
Uma venda direta e uma venda por plataforma podem precisar de simulações distintas. O guia de precificação no iFood explica como separar os componentes sem presumir uma taxa universal ou um conector automático.
Diferencie lote produzido, unidade vendável e unidade vendida
As três quantidades ajudam a responder perguntas diferentes. A produção mostra quanto foi preparado. A quantidade vendável mostra o que ficou disponível no padrão. A venda mostra o que encontrou demanda naquele recorte.
Uma sobra comercial não é o mesmo que uma perda na limpeza. Se a produção entrega o padrão, mas sobra uma parte da oferta, o problema pode estar no planejamento de demanda ou na composição das opções. Se o rendimento falha antes de disponibilizar a venda, investigue a execução e a referência de produção.
Registre essas diferenças sem inventar uma destinação. O tratamento operacional e sanitário de sobras não é definido por este artigo. A apuração econômica deve refletir a destinação documentada e os critérios responsáveis do negócio.
Revise o lote e o preço com uma rotina curta
Ao fechar a produção, confira o custo das bases, a quantidade montada, as porções e os materiais consumidos. Compare com a previsão e registre a causa das diferenças. Escolha uma mudança verificável para o lote seguinte, em vez de revisar o preço para compensar todo desvio sem investigação.
A engenharia de cardápio ajuda a comparar opções por popularidade e contribuição. O CMV do período complementa a visão do lote com compras e estoques.
Na Miselup, você organiza preparações intermediárias, fichas finais, materiais de consumo e custos conectados aos preços de compra. Produção e estoque dependem dos recursos do plano. Consulte a ajuda de ordens de produção e ajustar porções e produzir. Compare os planos e preços ou crie sua conta.
Para conhecer a aplicação na gestão do negócio, veja o hub de fichas técnicas de custos e volte ao blog em português para conectar os temas.
Timlup · Rotina da equipeChecklists e tarefas com TimlupConheça a marca irmã da Miselup para organizar tarefas e acompanhar a rotina da equipe.Conhecer Timlup →Perguntas frequentes
Como calcular o custo de uma marmita?
Some o custo dos componentes utilizados e atribua-o às unidades vendáveis de acordo com o que efetivamente foi consumido. Depois acrescente os materiais de embalagem e os demais custos variáveis aplicáveis à venda. Confira o destino das sobras e perdas para não distribuir custos indevidamente. O resultado é uma referência de custo, não o preço final nem o lucro da unidade.
Posso usar o número de marmitas planejado como divisor?
Use-o para uma previsão identificada, mas confira o rendimento real antes de avaliar o lote executado. Se a quantidade vendável mudou, investigue a causa e o destino dos componentes. O mesmo custo alimentar distribuído por menos unidades consumidas no lote aumenta a referência unitária. Material que permaneceu disponível em estoque precisa de tratamento diferente de uma perda efetivamente ocorrida.
Como calcular um pacote de várias marmitas?
Some os custos das unidades que compõem o pacote e acrescente o que é específico do pedido, como materiais ou despesas adicionais. Separe o que ocorre por unidade do que acontece uma vez por pacote. Depois confira o desconto e a contribuição do conjunto. Um preço unitário aparentemente rentável pode mudar quando o pacote inclui complementos e condições que não estavam na simulação inicial.
A marmita de maior preço é a mais lucrativa?
Não necessariamente. Ela pode utilizar componentes mais caros, exigir mais trabalho específico ou ter despesas de venda maiores. Compare a contribuição por unidade e o total vendido com critérios equivalentes. Ainda será necessário cobrir a estrutura do negócio. Preço, faturamento e lucro são informações diferentes; a decisão precisa relacionar custo, demanda e capacidade de produção.