Precificação de bolos: custo do lote e da unidade
Calcule o custo de bolos por lote e por unidade vendável, incluindo recheio, perdas e embalagem. Exemplo ilustrativo e critérios para revisar preços.
A precificação de bolos precisa começar pelo lote que você consegue vender, não apenas pela soma dos ingredientes da massa. Recheios, coberturas, decoração, embalagens e diferenças de rendimento alteram o custo de cada unidade. Uma receita que rende dez unidades no papel pode entregar nove unidades vendáveis na rotina.
O preço também precisa respeitar o formato da encomenda: bolo inteiro, fatia, unidade pequena ou produção com personalização. Este guia trata do custo e da conferência desses formatos. Para a fórmula geral de preço, markup e margem, use o pilar de precificação de alimentos.
Defina o que o cliente está comprando
Antes de calcular, descreva a unidade vendida. Um bolo de peso variável, uma unidade padronizada e uma encomenda decorada têm necessidades diferentes de conferência. Se o preço é por quilo, o peso final precisa estar definido; se é por unidade, registre tamanho, composição e apresentação.
Uma troca de recheio pode alterar custo, peso e tempo de trabalho ao mesmo tempo. Evite organizar tudo apenas como “bolo pequeno” e “bolo grande”. Especifique o padrão usado no orçamento para não prometer uma composição e produzir outra.
| Formato | O que conferir | Erro que distorce o custo |
|---|---|---|
| Bolo inteiro padronizado | Massa, recheio, cobertura e peso final | Usar só o custo da massa |
| Fatia | Rendimento vendável do bolo e tamanho do corte | Dividir por fatias previstas que não foram obtidas |
| Unidade pequena | Quantidade de unidades e embalagem individual | Desconsiderar caixa, base ou tampa |
| Encomenda personalizada | Composição e trabalho específico | Tratar decoração diferente como custo idêntico |
O formato também muda a apresentação comercial. Uma caixa maior ou um suporte especial pode pertencer a uma encomenda específica. Identifique se é material consumido, item devolvido ou outro tipo de custo; não distribua automaticamente para todos os bolos do mês.
Monte o custo do lote sem duplicar as bases
A ficha técnica de preparação deve registrar as quantidades utilizadas e o rendimento de cada base. Se o recheio já tem custo por quilo aproveitável, lance na montagem apenas a quantidade desse recheio. Não repita seus ingredientes como se tivessem sido usados duas vezes.
A mesma disciplina vale para ganache, calda e cobertura. O custo depende do rendimento efetivo da base, não apenas do peso comprado dos ingredientes. Uma base pode perder peso ou deixar resíduo no processo; o lote final precisa refletir o que fica disponível para uso.
Quando houver alteração de fornecedor ou especificação, confira também o desempenho. Comprar um ingrediente mais barato por quilo não garante um custo menor por unidade se a quantidade necessária para manter o padrão aumentar.
Exemplo ilustrativo: dez unidades previstas, nove vendáveis
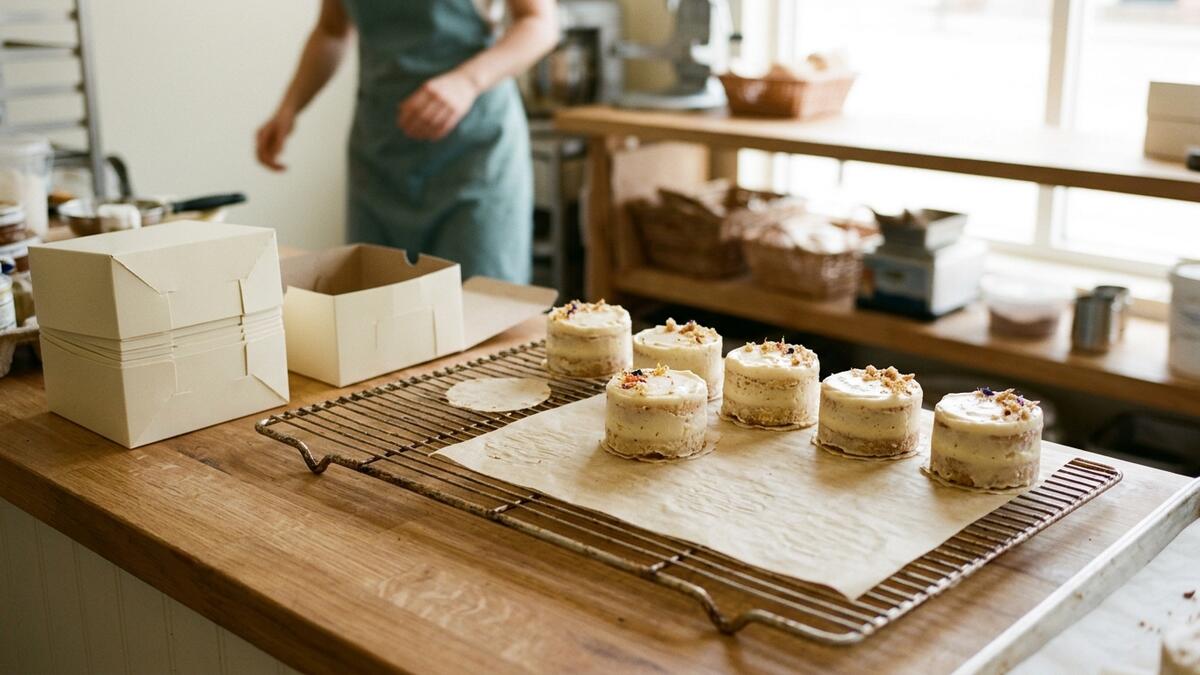
Todos os valores deste exemplo são ilustrativos, em BRL. Não são cotações de confeitaria nem uma indicação de margem. Imagine um lote planejado para dez bolos pequenos:
| Componente | Custo ilustrativo do lote |
|---|---|
| Massa | R$ 50,00 |
| Recheio | R$ 40,00 |
| Cobertura e decoração consumida | R$ 30,00 |
| Total de componentes alimentares | R$ 120,00 |
Com dez unidades vendáveis, os componentes alimentares custariam R$ 12,00 por unidade. Se apenas nove unidades estiverem disponíveis para venda, o mesmo custo de lote representa aproximadamente R$ 13,33 por unidade vendável.
Suponha ainda uma embalagem de R$ 2,00 por bolo vendido. O custo direto considerado passa a aproximadamente R$ 15,33 por unidade, antes de outras despesas. Como a embalagem da décima unidade não foi utilizada nesta hipótese, não a inclua automaticamente no custo consumido do lote. Se foi danificada ou usada, registre esse consumo separadamente.
A diferença entre dez e nove unidades precisa ter uma explicação. Pode ser falha de montagem, porção acima do padrão, teste ou outra destinação. Não altere a ficha para nove sem verificar se o ocorrido representa o rendimento habitual ou um desvio pontual.
ChefBusiness · Gestão e rentabilidadeConsultoria para o negócio gastronômicoConheça a ChefBusiness e converse sobre custos, operação e marketing gastronômico.Conhecer a ChefBusiness →Como conferir uma venda por fatia
O custo por fatia depende de quantas fatias padronizadas ficam disponíveis para venda. Não basta dividir pelo número de cortes imaginado na ficha. Faça o teste com o bolo montado e registre o padrão de corte que a equipe vai usar.
Se um bolo ilustrativo custa R$ 96,00 em componentes alimentares e rende 12 fatias vendáveis, cada fatia carrega R$ 8,00 desses componentes. Com uma embalagem ilustrativa de R$ 1,00, a referência direta é R$ 9,00. Se o corte resultar em dez fatias, a parcela alimentar será R$ 9,60, antes da embalagem.
A sobra de uma fatia ao fim do atendimento é uma ocorrência diferente da perda de preparo. Registre as duas coisas em categorias que permitam entender a origem. Caso contrário, você pode tentar corrigir o preço quando o problema principal está na quantidade produzida para a demanda.
Trabalho e personalização precisam aparecer na decisão
Uma encomenda pode exigir atendimento, testes, montagem e transporte específicos. Anote o trabalho necessário para decidir se a contribuição da venda é suficiente. Não copie valores de salário, encargos ou tempo de outro negócio como se representassem o seu.
Evite contar o mesmo custo duas vezes. Se o pessoal regular é tratado na estrutura do período, a simulação de contribuição precisa deixar claro o que já foi incluído na unidade. Um serviço extra exclusivo da encomenda pode ter tratamento diferente, mas deve estar identificado.
Também defina como cobrar mudanças solicitadas depois da confirmação. O importante para a gestão é registrar a nova composição e comparar o orçamento anterior com o atual. Um preço antigo associado a uma preparação mais cara torna a análise da encomenda pouco confiável.
Do custo do bolo à revisão do preço
Com o custo por unidade definido, use o método geral de preço para considerar despesas de venda, contribuição e mercado. Uma diferença entre preço e ingredientes não é lucro líquido. O resultado depende também de pessoal, ocupação, despesas recorrentes e composição de vendas.
Não transforme o preço de outra confeitaria em uma meta obrigatória. Compare peso, recheio, decoração, embalagem, entrega e ocasião. Se a proposta não sustenta o custo, teste mudanças de formato e processo antes de reduzir componentes sem medir o efeito no padrão.
Quando vários produtos usam a mesma base, uma mudança de custo pode afetar toda a oferta. Use a revisão para identificar os itens mais sensíveis, sem aplicar o mesmo reajuste indiscriminadamente. A engenharia de cardápio ajuda a comparar popularidade e contribuição entre produtos.
Uma rotina de conferência para a confeitaria
Escolha um lote recorrente e compare planejamento e execução. Confira compras, quantidades utilizadas, rendimento das bases e número de unidades vendáveis. Depois verifique as embalagens consumidas e a versão do preço de venda aplicada.
Registre o motivo das diferenças e teste uma mudança por vez. Se massa, recheio, tamanho e embalagem mudarem juntos, fica mais difícil saber qual ajuste explicou a melhora ou a piora. A ficha funciona melhor como referência revisável do que como documento fechado que ninguém consulta.
Na Miselup, você pode organizar bases e preparações finais com custos conectados aos ingredientes e fornecedores. Consulte a ajuda de preparações intermediárias e de materiais de consumo, técnicas e utensílios. Compare os planos e preços ou crie sua conta para trabalhar com seus próprios dados.
Para conhecer a aplicação na gestão do negócio, veja o hub de fichas técnicas de custos e volte ao blog em português para conectar os temas.
AI Chef Pro · IA para profissionaisCriação gastronômica com AI Chef ProConheça a marca irmã da Miselup voltada à criação gastronômica com inteligência artificial.Conhecer AI Chef Pro →Perguntas frequentes
Devo calcular o bolo por quilo ou por unidade?
Use a unidade que corresponde à venda e mantenha uma referência de produção compatível. Se vende por quilo, confira o peso final da composição padronizada; se vende por unidade, registre tamanho, recheio e apresentação. Uma tabela de conversão não substitui a pesagem do seu produto. Você pode manter as duas leituras, desde que não misture peso de ingredientes com peso final vendável.
Como incluir o custo do recheio?
Calcule primeiro o custo por unidade de peso aproveitável do recheio e multiplique pela quantidade usada no bolo. Se ele já está cadastrado como preparação intermediária, não repita seus ingredientes na montagem. Confira o rendimento da base e a gramatura aplicada. Uma camada mais generosa que o padrão altera o custo, mesmo que o preço de compra dos ingredientes não mude.
A embalagem entra no custo do lote ou da unidade?
Ela entra conforme o consumo real e o formato da venda. Caixas individuais podem ser atribuídas às unidades que utilizam cada caixa; um material consumido na produção pode pertencer ao lote. Mantenha o critério visível e evite contar o mesmo item nas duas etapas. Materiais danificados também precisam de registro, em vez de desaparecerem do cálculo sem explicação.
Posso usar uma tabela pronta de preços de bolos?
Ela pode ajudar a observar a oferta do mercado, mas não demonstra o custo do seu negócio. Compare peso, composição, acabamento, embalagem e serviço antes de concluir que os produtos são equivalentes. Calcule seu lote com preços e rendimento próprios, verifique as despesas de venda e avalie a contribuição para a estrutura. Um preço copiado pode repetir um prejuízo que você não consegue enxergar.